Bei einem Wasserschaden gilt eine klare Reihenfolge: zuerst das Wasser am Absperrventil oder Haupthahn abdrehen, dann in den betroffenen Räumen den Strom über den Sicherungskasten abschalten, danach Möbel und Wertgegenstände aus der Nässe holen und alles fotografieren. Erst im Anschluss folgen der Anruf beim Fachbetrieb und die Schadensmeldung bei der Versicherung – diese sollte laut § 33 Versicherungsvertragsgesetz „unverzüglich“ erfolgen, in der Praxis also am besten am selben Tag. Wer diese vier Schritte in dieser Abfolge erledigt, begrenzt sowohl den Schaden selbst als auch das Risiko, später bei der Versicherung Probleme zu bekommen. Über unser Portal können Sie Angebote von Fachbetrieben einholen – für die Ursachensuche und Reparatur.
Die ersten Schritte bei einem Wasserschaden
Der wichtigste Grundsatz lautet: Wasser stoppen, Strom sichern, Werte retten, dokumentieren – in genau dieser Reihenfolge. Jede Minute, in der Wasser weiterläuft, vergrößert den Schaden und die späteren Trocknungskosten.
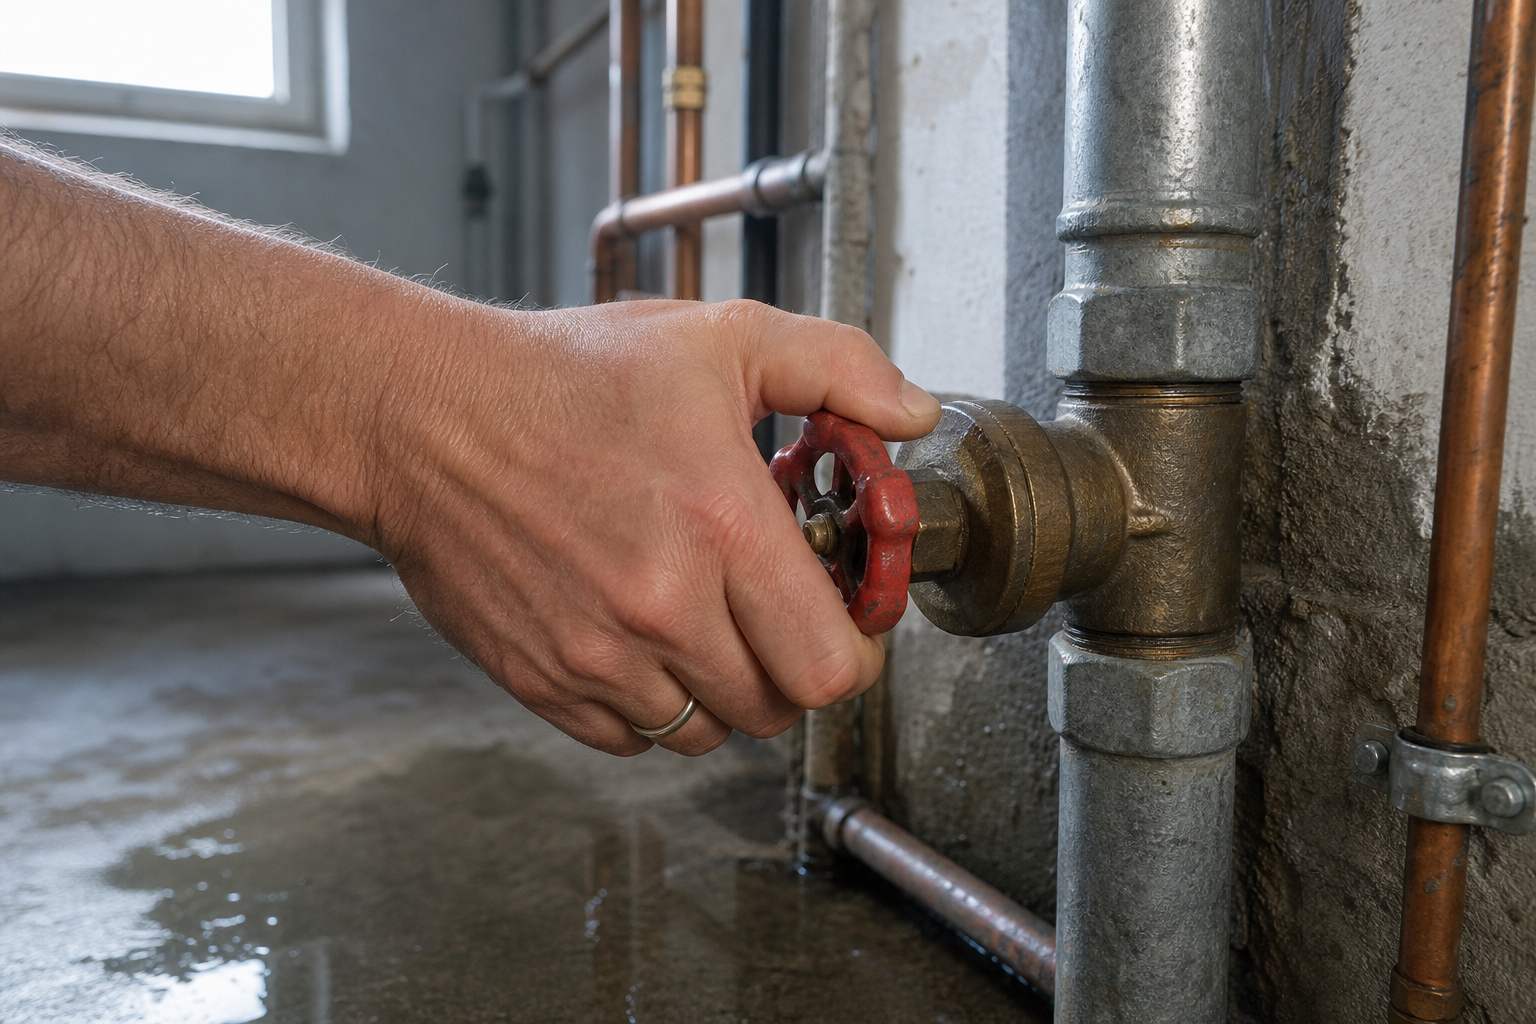
- Wasser abdrehen. Schließen Sie das nächstgelegene Absperrventil. Lässt sich die Stelle nicht eingrenzen, drehen Sie den Haupthahn für die gesamte Wohnung oder das Haus zu – meist im Keller, im Vorraum oder im Bad hinter einer Revisionsklappe.
- Strom abschalten. Steht Wasser in der Nähe von Steckdosen, Verteilern oder Elektrogeräten, schalten Sie den zugehörigen Stromkreis im Sicherungskasten ab. Berühren Sie keine nassen Elektrogeräte und betreten Sie überflutete Räume nicht, solange die Sicherung noch aktiv ist.
- Werte und Möbel sichern. Bringen Sie Dokumente, Elektronik, Textilien und Holzmöbel aus dem nassen Bereich. Möbel, die nicht bewegt werden können, stellen Sie auf Styroporklötze oder Holzleisten.
- Wasser aufnehmen. Stehendes Wasser mit Nasssauger, Schaufel und Tüchern entfernen. Auch das begrenzt, wie tief die Feuchtigkeit in Estrich und Dämmung eindringt.
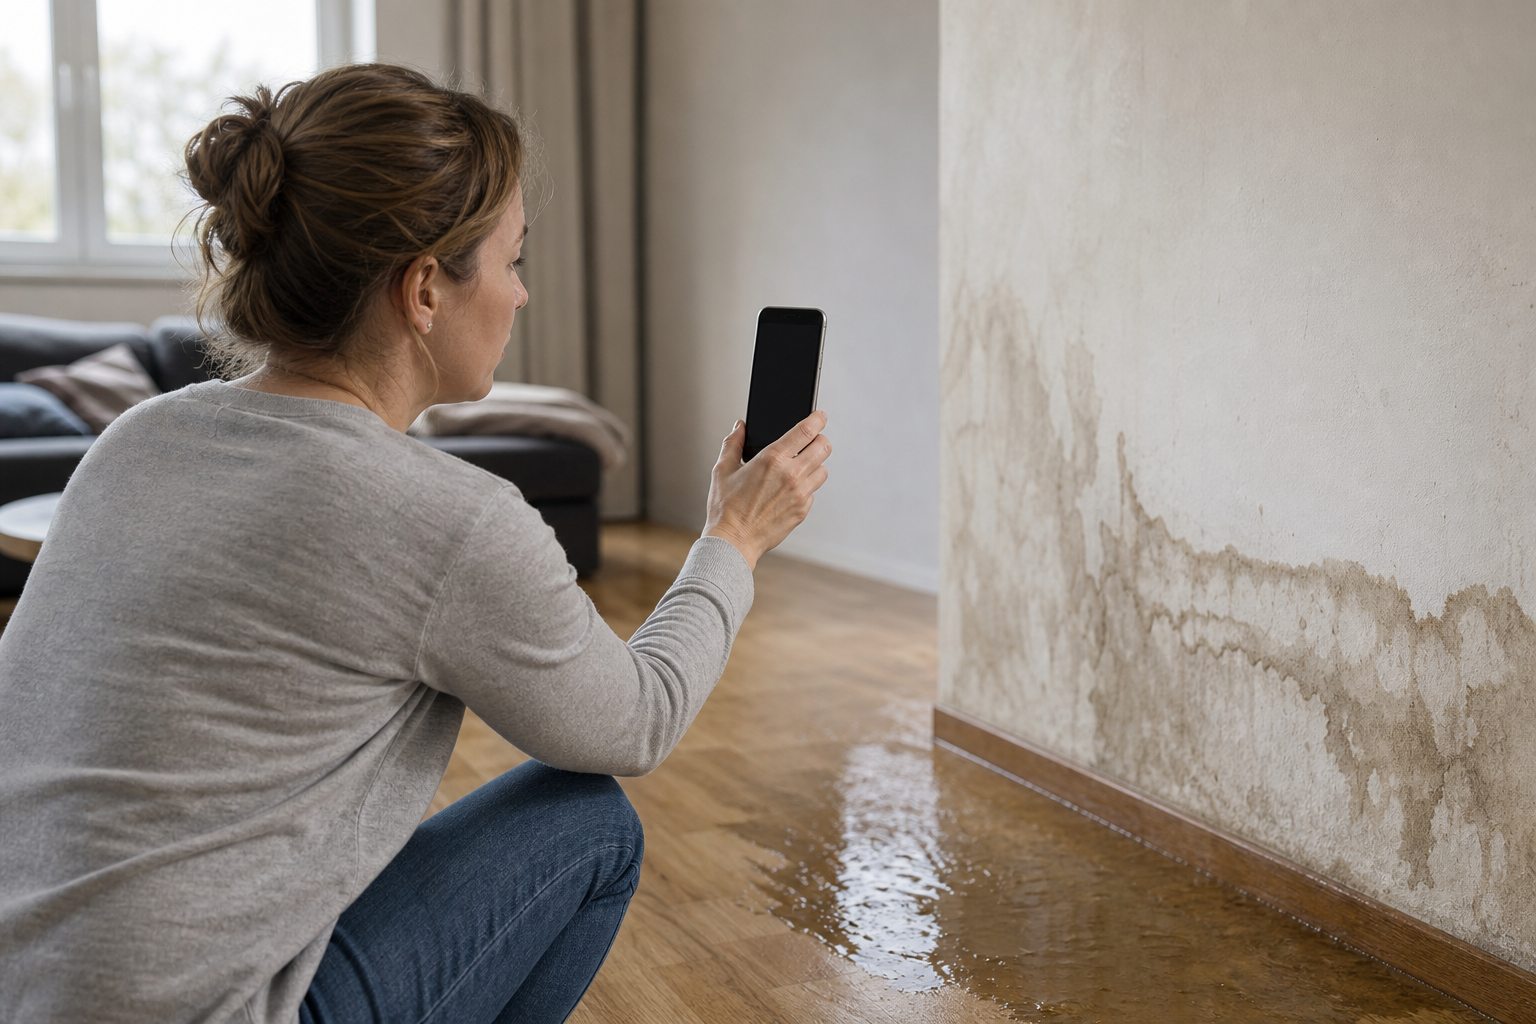
- Alles dokumentieren. Fotos und kurze Videos von jedem betroffenen Raum, von den beschädigten Gegenständen und – wenn sichtbar – von der Schadensstelle. Diese Aufnahmen sind die Grundlage der späteren Schadensmeldung.
- Fachbetrieb und Versicherung verständigen. Erst wenn die Lage gesichert ist, rufen Sie einen Betrieb für die Ursachensuche und melden den Schaden Ihrer Versicherung.
Nachbarn und Hausverwaltung informieren: Tritt Wasser durch Decken oder Wände, sind fast immer weitere Wohnungen betroffen – oft bemerken die Nachbarn es später als Sie. Informieren Sie deshalb die Nachbarwohnungen unter und neben der Schadensstelle sowie die Hausverwaltung. Bei Schäden am Gebäude selbst ist die Verwaltung ohnehin die Stelle, die die Gebäudeversicherung einschaltet.
Was Sie in den ersten Stunden besser nicht tun
Einige gut gemeinte Handgriffe verschlechtern die Ausgangslage – vor allem gegenüber der Versicherung. Beseitigen Sie den Schaden nicht vollständig, bevor er dokumentiert und gemeldet ist.
- Keine beschädigten Gegenstände entsorgen. Durchnässte Möbel, Teppiche oder Geräte sollten – so gut es geht – aufbewahrt werden, bis die Versicherung sie gesehen oder freigegeben hat.
- Keine größere Reparatur ohne Rücksprache beauftragen. Notmaßnahmen zur Schadensminderung sind erlaubt und erwünscht. Umfangreiche Sanierungen sollten Sie vorher mit der Versicherung abstimmen.
- Nicht aufstemmen, um „nachzusehen“. Estrich oder Fliesen aufzuschlagen ist Sache des Fachbetriebs, der vorher ortet, wo das Leck tatsächlich liegt.
- Feuchte Räume nicht dicht verschließen. Ohne Luftaustausch beginnt Schimmelbildung schneller.
Welche Versicherung zahlt bei einem Wasserschaden?
Welche Polizze greift, richtet sich danach, was beschädigt wurde und wer den Schaden verursacht hat – nicht danach, wo das Wasser herkam. Drei Versicherungen teilen sich das Feld.
| Versicherung | Deckt typischerweise | Wer hat sie |
|---|---|---|
| Haushaltsversicherung (in Deutschland als Hausratversicherung bezeichnet) | Wohnungsinhalt: Möbel, Teppiche, Elektrogeräte, Kleidung – meist samt Leitungswasser-Baustein | Mieter und Eigentümer für ihre eigene Wohnung |
| Gebäudeversicherung (Eigenheimversicherung) | Baukörper: Mauerwerk, Estrich, Verputz, fest verbaute Installationen, Rohrleitungen | Hauseigentümer bzw. Eigentümergemeinschaft, bei Mietobjekten der Vermieter |
| Privathaftpflichtversicherung | Schäden, die Sie bei anderen verursachen – etwa in der Wohnung unter Ihnen | meist als Teil der Haushaltsversicherung enthalten |
Bei einem geplatzten Zulaufschlauch der Waschmaschine bedeutet das konkret: Ihr eigener durchnässter Parkettboden und die Möbel laufen über die Haushaltsversicherung, der Wasserfleck an der Decke des Nachbarn über Ihre Haftpflichtversicherung, und ein durchnässter Estrich im Gebäude über die Gebäudeversicherung.
Wichtig zur Deckung: Der klassische Leitungswasserschaden ist in österreichischen Polizzen üblicherweise gedeckt. Naturgefahren wie Hochwasser, Rückstau aus dem Kanal oder eindringendes Grundwasser sind dagegen häufig nur mit eigenem Zusatzbaustein und mit Höchstsummen versichert. Auch ein ausgelaufenes Aquarium wird von vielen Versicherern nicht als Leitungswasserschaden gewertet. Ein Blick in die Deckungsübersicht Ihrer Polizze klärt das schneller als jede allgemeine Auskunft; Grundlagenwissen zu den Sparten bündelt auch der Versicherungsverband Österreich [1].
Sie suchen einen Fachbetrieb in Ihrer Nähe?
Kostenlos & unverbindlich — wir vermitteln Ihnen den passenden Fachbetrieb.
Jetzt Experten finden!Schadensmeldung: unverzüglich heißt am besten sofort
Die Schadensmeldung ist eine vertragliche Pflicht und muss ohne schuldhaftes Zögern erfolgen. Eine starre Frist von „x Tagen“ nennt das Gesetz nicht: Nach § 33 Versicherungsvertragsgesetz (VersVG) [2] ist der Versicherungsfall unverzüglich anzuzeigen. In der Praxis heißt das: telefonisch oder online noch am selben Tag, spätestens innerhalb weniger Tage.
Meldet man zu spät, kann der Versicherer die Leistung kürzen oder verweigern – besonders dann, wenn sich der Schaden durch die Verzögerung vergrößert hat oder die Ursache nicht mehr feststellbar ist. Zusätzlich zur Meldepflicht besteht eine Schadensminderungspflicht: Wasser abdrehen, Strom sichern und provisorisch abdichten sind also nicht nur sinnvoll, sondern erwartet.
Für die Meldung halten Sie bereit:
- Polizzennummer und Kontaktdaten
- Datum und Uhrzeit, wann der Schaden entdeckt wurde
- Vermutete Ursache, soweit erkennbar
- Fotos und Videos aller betroffenen Bereiche
- Liste der beschädigten Gegenstände, möglichst mit Kaufbelegen
- Kontakt des Fachbetriebs, der die Ursache behebt
Praxistipp: Führen Sie ein einfaches Schadensprotokoll – ein Dokument mit Datum, Uhrzeit und einer Zeile pro Ereignis: Schaden entdeckt, Wasser abgedreht, Notdienst angerufen, Versicherung gemeldet, Trocknungsgeräte aufgestellt. Diese Chronologie beantwortet die meisten Rückfragen des Sachverständigen ohne Diskussion.
Wer bezahlt einen Wasserschaden in der Mietwohnung?
In der Mietwohnung entscheidet das Verschulden. Hat der Mieter den Schaden nicht verursacht – etwa bei einem gebrochenen Rohr in der Wand –, muss er ihn auch nicht bezahlen. Für den Baukörper und die Leitungen ist der Vermieter im Rahmen seiner Erhaltungspflicht zuständig; sein Gebäudeversicherer trägt in der Regel die Kosten an der Substanz.
Anders liegt der Fall bei eigenem Fehlverhalten: eine offen gelassene Armatur, ein alter Waschmaschinenschlauch, den niemand getauscht hat, eine nicht gemeldete undichte Stelle. Dann haftet der Mieter, und seine Haftpflichtversicherung kommt für Schäden an fremdem Eigentum ins Spiel. Für die eigenen Möbel bleibt in jedem Fall die Haushaltsversicherung des Mieters zuständig.
Ist die Wohnung durch den Wasserschaden nur eingeschränkt bewohnbar – etwa weil ein Raum wochenlang mit Trocknungsgeräten belegt ist –, kommt zusätzlich eine Mietzinsminderung für die Dauer der Beeinträchtigung in Betracht. Wie hoch diese ausfällt, hängt vom Ausmaß ab und ist eine mietrechtliche Frage, die sich am besten mit einer Mietervertretung oder juristischer Beratung klären lässt.
Trocknung: der Schritt, der über Schimmelbildung entscheidet
Ein Wasserschaden ist nicht behoben, wenn der Boden trocken aussieht – sondern erst, wenn der Bauteil trocken gemessen ist. Feuchtigkeit wandert in Estrich, Dämmschicht und Mauerwerk und bleibt dort viele Wochen. Wird nur oberflächlich abgewischt, beginnt Schimmelbildung typischerweise schon nach wenigen Tagen in der verdeckten Schicht.
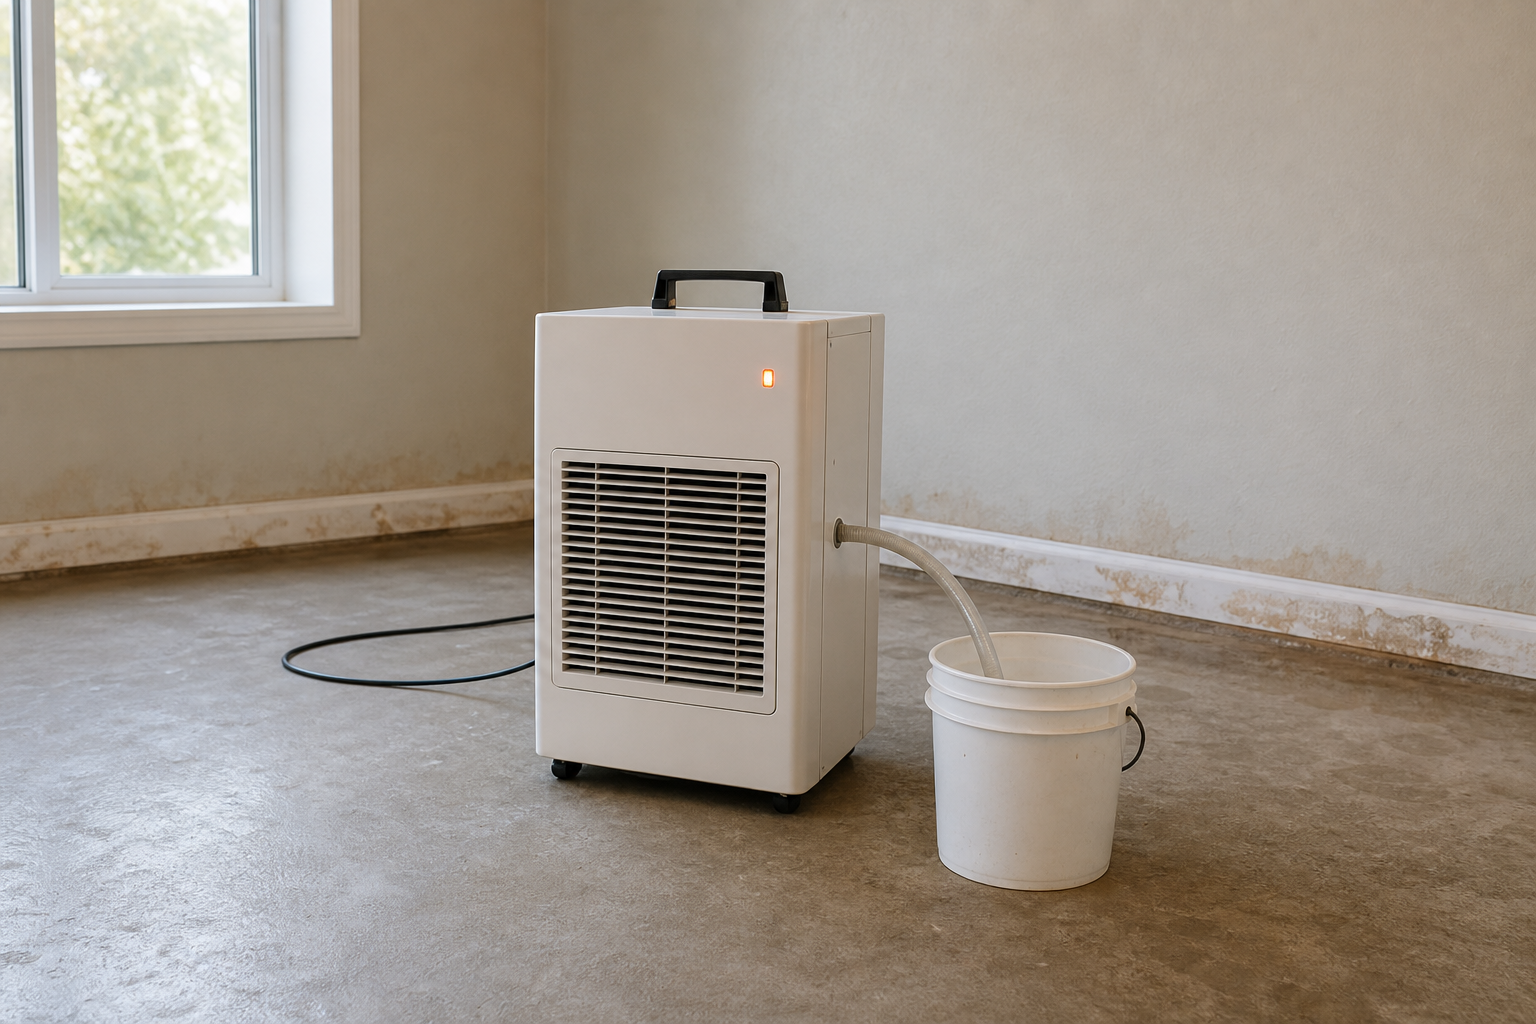
Die professionelle Trocknung arbeitet deshalb mit Kondensationstrocknern, die der Raumluft Feuchtigkeit entziehen, bei nassen Dämmschichten zusätzlich mit einer Dämmschichttrocknung über kleine Bohrungen im Estrich. Begleitend wird mit Feuchtemessgeräten kontrolliert, ob der Bauteil tatsächlich trockener wird. Je nach Ausmaß dauert das zwei bis sechs Wochen.
| Leistung | Richtwert (Stand 2026) | Hinweis |
|---|---|---|
| Leckortung, einfacher Fall | ca. 200 – 300 € | zugängliche Leitung, Feuchtemessung |
| Leckortung im Wohnhaus, üblicher Aufwand | ca. 300 – 600 € | mehrere Messverfahren kombiniert |
| Leckortung, verdeckte Leitung unter Estrich | ca. 500 – 2.000 € | aufwendige Suche, z. B. mit Prüfgas |
| Bautrocknung, Richtwert pro Fläche | ca. 20 – 40 € pro m² | reine Trocknungsleistung |
| Bautrocknung Einfamilienhaus, größerer Schaden | ca. 3.000 – 8.000 € | nasse Dämmung, mehrwöchige Laufzeit |
| Miete eines Bautrockners | ca. 30 – 60 € pro Tag | zuzüglich Stromkosten der Geräte |
Alle Werte sind Richtwerte, keine Fixpreise; sie hängen von Fläche, Bauweise und Zugänglichkeit ab. Bei einem gedeckten Schaden rechnet der Sanierungsbetrieb die Trocknung oft direkt mit der Versicherung ab – klären Sie das vor der Beauftragung.
Wann Sie einen Installateur zur Leckortung rufen sollten
Ein Fachbetrieb ist immer dann nötig, wenn Sie die Ursache nicht sehen können. Bei einer sichtbar undichten Armatur reicht oft ein Dichtungstausch. Sobald Wasser aber aus Wand, Boden oder Decke kommt, braucht es Messtechnik statt Vermutungen.
Rufen Sie einen Betrieb, wenn eines dieser Anzeichen für einen versteckten Wasserschaden zutrifft:
- Feuchte Flecken an Wand, Decke oder Sockelbereich ohne erkennbare Quelle
- Der Wasserzähler läuft weiter, obwohl alle Entnahmestellen geschlossen sind
- Druckabfall in der Leitung oder deutlich schwächerer Wasserstrahl
- Dauerhaft warme Bodenstelle – möglicher Hinweis auf ein Leck in einer Warmwasser- oder Heizleitung
- Muffiger Geruch oder wiederkehrende Feuchtigkeit trotz Lüften
Die eigentliche Ursachensuche gehört zur Leckortung bei Wasserschäden, bei der Fachbetriebe mit Prüfgas, Thermografie oder Feuchtemessung zerstörungsfrei eingrenzen, wo die Leitung undicht ist – bevor irgendetwas aufgestemmt wird. Läuft das Wasser gerade unkontrolliert und lässt sich nicht absperren, ist der Installateur-Notdienst die richtige Adresse. Kommt das Wasser dagegen nicht aus einer Zuleitung, sondern staut sich im Abfluss zurück, führt der Weg über die Rohrreinigung.
Arbeiten an Trinkwasser- und Elektroinstallationen dürfen in Österreich nur konzessionierte Betriebe ausführen. Wer den zuständigen Gewerbeumfang prüfen möchte, findet die entsprechenden Berufsinformationen bei der Bundesinnung der Sanitär-, Heizungs- und Lüftungstechniker in der WKO [3].
Häufige Fragen
Zuerst das Wasser abdrehen: am nächstgelegenen Absperrventil oder, wenn die Stelle unklar ist, am Haupthahn. Direkt danach den Strom für die betroffenen Räume im Sicherungskasten abschalten, weil Wasser und Elektrik eine gefährliche Kombination sind. Erst dann Möbel und Wertgegenstände in Sicherheit bringen, stehendes Wasser aufnehmen und alles fotografieren. Der Anruf beim Fachbetrieb und die Meldung an die Versicherung folgen im Anschluss.
Das hängt davon ab, was beschädigt wurde. Für den Wohnungsinhalt – Möbel, Teppiche, Elektrogeräte – ist die Haushaltsversicherung zuständig, für den Baukörper samt Estrich und Leitungen die Gebäudeversicherung des Eigentümers. Haben Sie den Schaden verursacht und ist fremdes Eigentum betroffen, etwa die Wohnung darunter, greift Ihre Privathaftpflichtversicherung. Hochwasser, Rückstau und Grundwasser sind häufig nur mit Zusatzbaustein gedeckt.
Ja, die Meldung muss unverzüglich erfolgen, also ohne schuldhaftes Zögern – eine feste Tagesfrist nennt das Versicherungsvertragsgesetz nicht. Praktisch bedeutet das: möglichst am selben Tag telefonisch oder online melden, spätestens innerhalb weniger Tage. Wer zu lange wartet, riskiert eine Kürzung oder Ablehnung der Leistung, insbesondere wenn der Schaden dadurch größer geworden ist oder die Ursache nicht mehr geklärt werden kann.
Hat der Mieter den Schaden nicht verschuldet, etwa bei einem Rohrbruch in der Wand, trägt er die Kosten nicht – für Leitungen und Baukörper ist der Vermieter im Rahmen seiner Erhaltungspflicht zuständig. Bei eigenem Verschulden, zum Beispiel einer offen gelassenen Armatur oder einem uralten Waschmaschinenschlauch, haftet der Mieter, und seine Haftpflichtversicherung kommt für Schäden an fremdem Eigentum ins Spiel. Die eigenen Möbel deckt in beiden Fällen die Haushaltsversicherung des Mieters.
Entscheidend ist, die Feuchtigkeit vollständig aus dem Bauteil zu holen und nicht nur die Oberfläche zu trocknen. Dazu gehören eine fachgerechte Trocknung mit Kondensationstrocknern, bei nasser Dämmschicht eine Dämmschichttrocknung, regelmäßiges Stoßlüften und eine Kontrolle der Restfeuchte mit Messgeräten. Wird abgebrochen, sobald der Boden trocken wirkt, beginnt Schimmelbildung häufig verdeckt unter dem Estrich.
Sobald die Ursache nicht sichtbar ist. Typische Auslöser sind feuchte Flecken ohne erkennbare Quelle, ein Wasserzähler, der bei geschlossenen Entnahmestellen weiterläuft, ein Druckabfall in der Leitung oder eine dauerhaft warme Stelle im Boden. Bei der Leckortung grenzen Fachbetriebe die undichte Stelle mit Prüfgas, Thermografie oder Feuchtemessung ein, ohne unnötig aufzustemmen. Richtwert Stand 2026: rund 200 bis 600 Euro, bei verdeckten Leitungen unter Estrich mehr.
Meist zwei bis sechs Wochen, abhängig von Fläche, Bauweise und davon, wie tief die Feuchtigkeit in Estrich und Dämmung eingedrungen ist. Die Geräte laufen dabei durchgehend, auch nachts. Maßgeblich für das Ende ist nicht der Kalender, sondern die gemessene Restfeuchte im Bauteil – erst danach sollten Boden, Verputz oder Malerei wiederhergestellt werden.
Häufig ja, wenn ein gedeckter Leitungswasserschaden vorliegt: Viele Polizzen schließen Ortungs- und Aufbruchkosten ein, oft aber begrenzt durch eine Höchstsumme. Ob und in welcher Höhe das für Ihren Vertrag gilt, steht in der Deckungsübersicht Ihrer Polizze. Fragen Sie deshalb bei der Schadensmeldung ausdrücklich nach, ob die Leckortung mitversichert ist und ob der Betrieb direkt mit dem Versicherer abrechnen kann.
Wasserschaden: Ihre nächsten Schritte
Ein Wasserschaden lässt sich nicht rückgängig machen, aber sein Ausmaß beeinflussen: Wasser abdrehen, Strom sichern, dokumentieren, unverzüglich melden – und die Ursache von einem befugten Betrieb suchen lassen, statt selbst aufzustemmen. Über unser Portal können Sie einen Fachbetrieb für Leckortung und Reparatur anfragen, auch für die Abstimmung mit Ihrer Versicherung.
Hinweis: Dieser Beitrag beschreibt allgemeine Sofortmaßnahmen und gibt einen Überblick zum Stand 08/2026. Er ersetzt weder die Reparatur durch einen konzessionierten Fachbetrieb noch eine individuelle Rechts- oder Versicherungsauskunft. Ob und in welchem Umfang ein Schaden gedeckt ist, richtet sich allein nach Ihrem konkreten Versicherungsvertrag; Haftungs- und Mietrechtsfragen sind vom Einzelfall abhängig.
Quellen
- Versicherungsverband Österreich (VVO): Startseite
- RIS – Bundeskanzleramt: § 33 Versicherungsvertragsgesetz (VersVG)
- Wirtschaftskammer Österreich: Sanitär, Heizung, Lüftung (Bundesinnung)