Wer die Personalkosten eines SHK-Mitarbeiters kalkuliert, rechnet nicht mit dem Kollektivvertragslohn, sondern mit dessen Vollkosten – und die liegen durch Lohnnebenkosten, Sonderzahlungen und Vorsorgebeiträge häufig um 30 bis 45 Prozent über dem reinen Bruttolohn. Wer diesen Aufschlag unterschätzt, trägt die Differenz später aus der eigenen Marge, ohne es in der Kalkulation zu merken. Betriebe, die ihre Kostenstruktur im Griff haben, können zusätzlich ihre Sichtbarkeit erhöhen und sich über unser Branchenverzeichnis eintragen, um für Auftraggeber in der Region auffindbar zu bleiben.
Warum der Bruttolohn nicht die Kostenbasis ist
Der im Kollektivvertrag ausgewiesene Bruttolohn ist nur der Ausgangspunkt der Personalkostenrechnung, nicht deren Ergebnis. Zusätzlich zum Bruttolohn zahlt der Dienstgeber eine Reihe gesetzlich vorgeschriebener Abgaben und Beiträge, die gemeinsam als Lohnnebenkosten bezeichnet werden. Sie fließen nicht an den Mitarbeiter, sondern an Sozialversicherung, Familienlastenausgleichsfonds, Gemeinde und Vorsorgekasse – kosten den Betrieb aber genauso real wie der Lohn selbst.
Wer bei der Angebotskalkulation nur den Bruttolohn ansetzt, kalkuliert systematisch zu niedrig. Die Personal-Vollkosten – also Bruttolohn plus sämtliche Lohnnebenkosten – sind die Grundlage, mit der Sie anschließend Ihren internen Verrechnungssatz bilden. Entscheidend ist daher zunächst die Personalseite: Woraus setzen sich die Lohnnebenkosten zusammen, und wie hoch fällt der Aufschlag auf den Bruttolohn tatsächlich aus?
Der Kollektivvertrag als Ausgangspunkt
Die Grundlöhne für Arbeiter:innen in der Sanitär-, Heizungs- und Lüftungstechnik ergeben sich aus dem Kollektivvertrag für das Eisen- und Metallverarbeitende Gewerbe, dem die Installations- und Gebäudetechnik als Fachbereich zugeordnet ist [1]. Die jährlich neu verhandelte Lohnordnung legt die Mindestlöhne je Beschäftigungsgruppe und Berufsjahr fest – von der angelernten Hilfskraft bis zur Fach- und Vorarbeiterkraft. Für Lehrlinge gelten eigene, nach Lehrjahr gestaffelte Lehrlingseinkommen.
Da sich Lohntabellen mit jeder KV-Verhandlung ändern, ziehen Sie für die konkrete Einstufung Ihrer Mitarbeiter immer die aktuell gültige Fassung des Kollektivvertrags heran, nicht einen Wert aus dem Vorjahr. Die Wirtschaftskammer stellt die jeweils aktuelle Lohnordnung sowie ergänzende Merkblätter zur Berechnung der Lohnnebenkosten für die Installations- und Gebäudetechnik zur Verfügung [1] [2]. Bewusst bewegen wir uns in diesem Beitrag ausschließlich mit Beispielwerten, um keine veralteten KV-Zahlen zu erzeugen – die maßgeblichen Beträge entnehmen Sie stets Ihrer aktuellen Lohnverrechnung.
Die Lohnnebenkosten im Überblick
Die österreichischen Lohnnebenkosten setzen sich aus mehreren, voneinander unabhängigen Abgaben zusammen, die jeweils einen eigenen Prozentsatz auf den Bruttolohn ausmachen. Für die betriebliche Kalkulation sind vor allem folgende Positionen relevant:
| Position | Größenordnung (Beispiel, Stand 2026) | Empfänger |
|---|---|---|
| Dienstgeberanteil zur Sozialversicherung | ca. 17,5 % | Krankenkasse (Kranken-, Unfall-, Pensionsversicherung, IESG-Zuschlag) |
| Dienstgeberbeitrag (DB) | 3,7 % | Familienlastenausgleichsfonds |
| Zuschlag zum Dienstgeberbeitrag (DZ) | je nach Bundesland ca. 0,29 % bis 0,40 % | Wirtschaftskammer (Bundes- und Landesanteil) |
| Kommunalsteuer | 3 % | Standortgemeinde |
| Beitrag zur Mitarbeitervorsorgekasse („Abfertigung neu“) | 1,53 % | Betriebliche Vorsorgekasse (BV-Kasse) |
(Beispielrahmen, Stand 2026. Die genauen Sätze – insbesondere der DZ, der je Bundesland variiert – entnehmen Sie den WKO-Merkblättern zu Lohnnebenkosten für Ihr Bundesland [1].)
In Summe ergibt sich daraus allein auf den laufenden Monatslohn ein Aufschlag von rund einem Viertel des Bruttolohns. Hinzu kommen die anteiligen Sonderzahlungen sowie – abhängig vom Betrieb – Zulagen, Zuschläge und Fortbildungskosten. Deshalb bewegt sich der gesamte Lohnnebenkostenaufschlag in der Praxis deutlich höher als die reine DG-Abgabenquote allein.
Sonderzahlungen: 13. und 14. Gehalt einrechnen
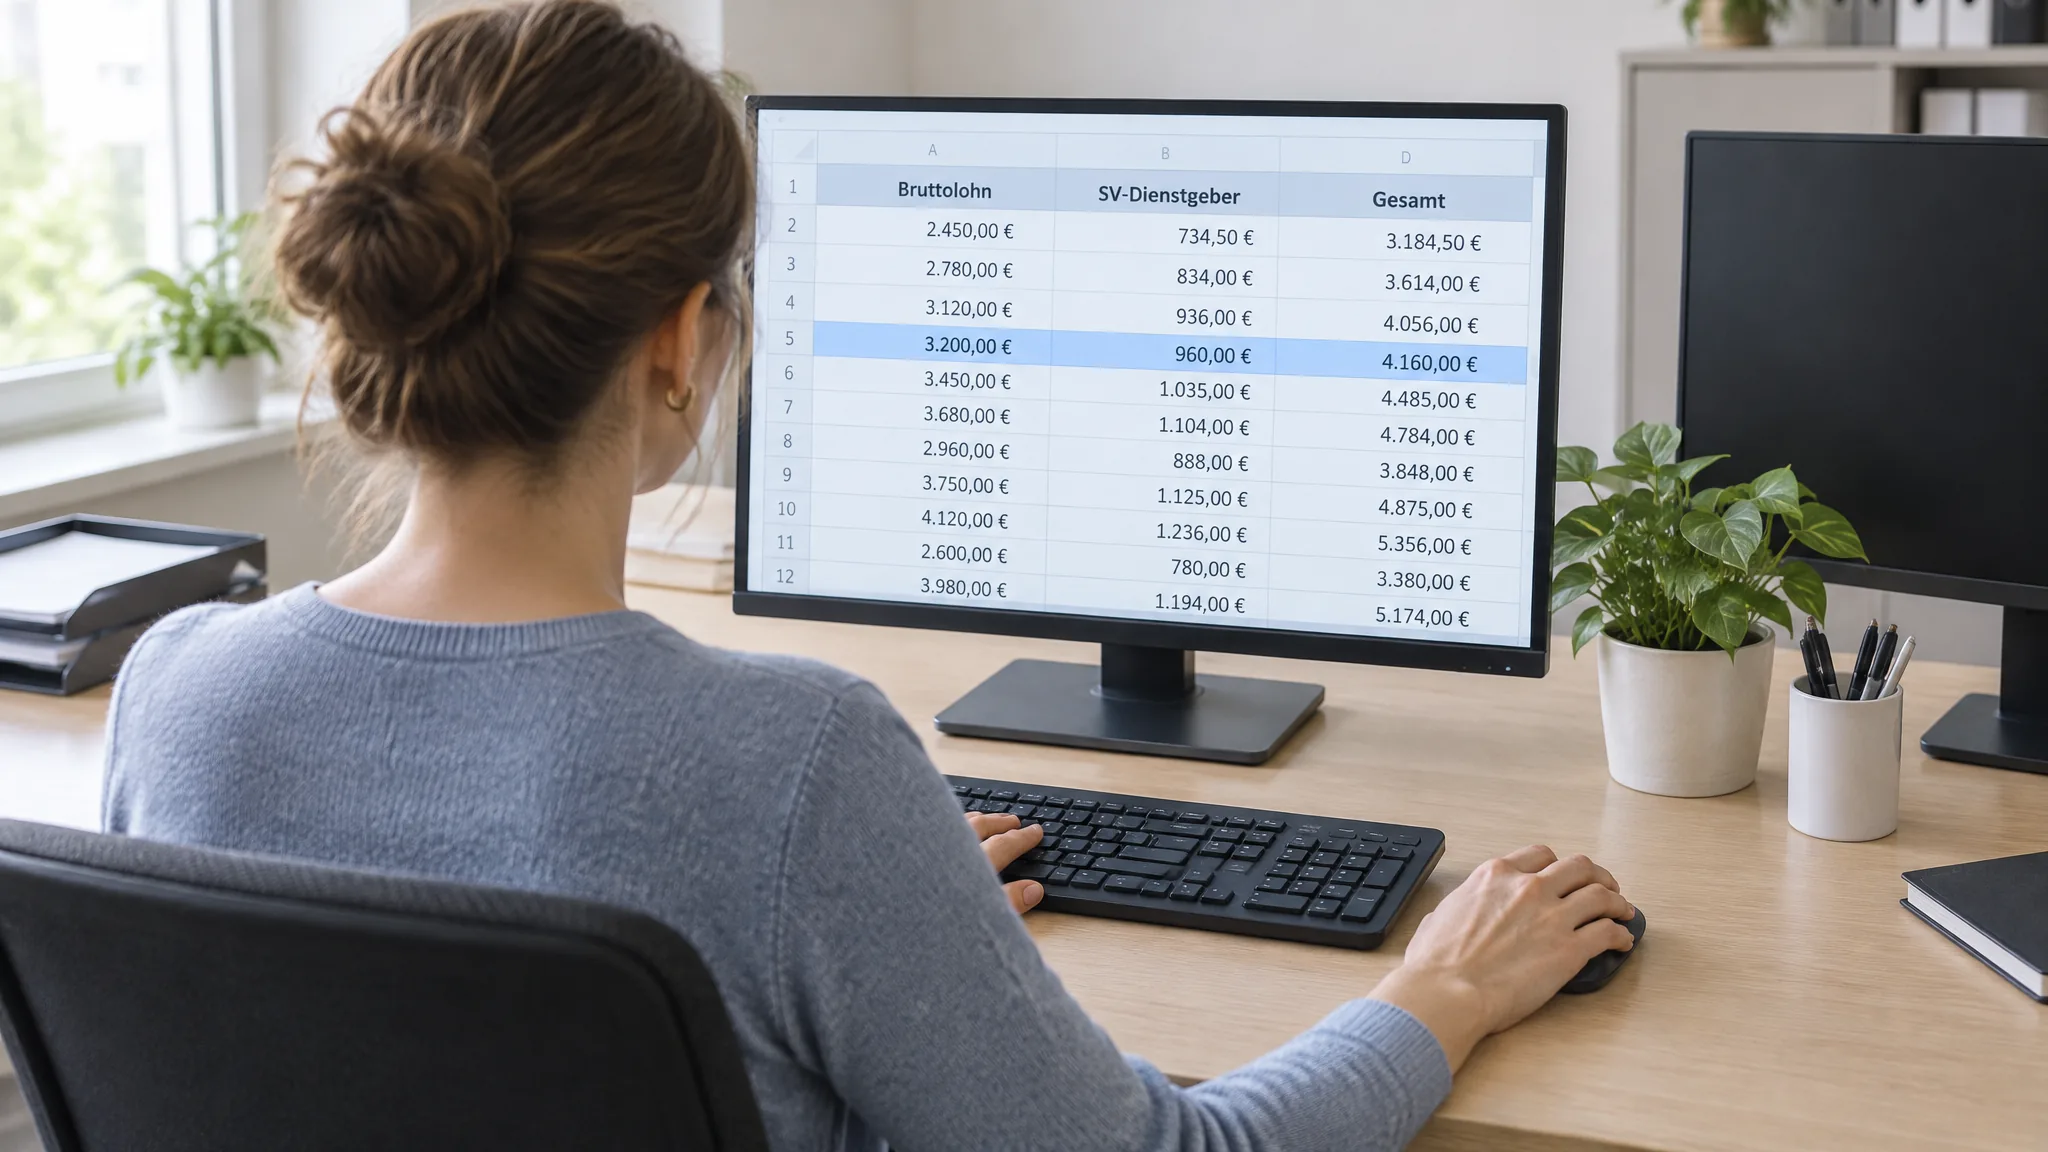
Neben den laufenden monatlichen Abgaben gehören die Sonderzahlungen – Urlaubszuschuss und Weihnachtsremuneration – vollständig in die Personalkostenrechnung, obwohl sie nur zweimal jährlich ausbezahlt werden. Da ein Mitarbeiter effektiv 14 statt 12 Monatsgehälter erhält, erhöht sich die jährliche Kostenbasis rechnerisch um rund ein Sechstel gegenüber einer reinen 12-Monats-Betrachtung. Auf die Sonderzahlungen fallen zudem – mit eigenen, günstigeren Sätzen – ebenfalls Sozialversicherungsbeiträge an.
Praxistipp: Wer die Personalkosten je Monat kalkuliert, teilt das Jahresbruttogehalt inklusive beider Sonderzahlungen durch zwölf, statt nur den laufenden Monatslohn zu verwenden. Nur so fließen Urlaubszuschuss und Weihnachtsremuneration korrekt anteilig in jeden Kalkulationsmonat ein, statt in zwei Monaten die Kostenbasis sprunghaft zu erhöhen.
Sie suchen einen Fachbetrieb in Ihrer Nähe?
Kostenlos & unverbindlich — wir vermitteln Ihnen den passenden Fachbetrieb.
Jetzt Experten finden!Abfertigung neu: der laufende Beitrag zur Vorsorgekasse
Für alle Dienstverhältnisse, die seit 1. Jänner 2003 begonnen haben, gilt das System der „Abfertigung neu“: Der Dienstgeber zahlt monatlich 1,53 Prozent des Bruttoentgelts – einschließlich der anteiligen Sonderzahlungen – an eine betriebliche Vorsorgekasse (BV-Kasse) [3]. Die Krankenkasse zieht den Beitrag gemeinsam mit den übrigen Sozialversicherungsbeiträgen ein und leitet ihn an die vom Betrieb gewählte Vorsorgekasse weiter, die das Kapital für den Mitarbeiter veranlagt.
Der wesentliche Unterschied zur alten Abfertigung: Der Beitrag fällt laufend an, unabhängig davon, wie lange das Dienstverhältnis dauert oder wie es endet, und der Betrieb muss keine Rückstellung für eine mögliche Einmalzahlung bei Beendigung bilden. Für die Kalkulation bedeutet das einen klar bezifferbaren, planbaren Zuschlag auf den Bruttolohn – anders als beim alten System, bei dem eine hohe Abfertigungszahlung erst im Kündigungsfall schlagend wurde und schwerer vorausplanbar war.
Urlaubsersatzleistung: wann sie kalkulatorisch relevant wird
Die Urlaubsersatzleistung fällt nicht laufend an, sondern erst bei Beendigung eines Dienstverhältnisses, wenn der Mitarbeiter zu diesem Zeitpunkt noch offene, nicht konsumierte Urlaubstage hat [4]. Für das laufende Urlaubsjahr wird der aliquote Anspruch – abzüglich bereits verbrauchter Urlaubstage – ausbezahlt, offene Ansprüche aus Vorjahren, die noch nicht verjährt sind, in voller Höhe.
Für die betriebliche Kalkulation ist die Urlaubsersatzleistung vor allem als Risikoposition relevant: Häuft ein Mitarbeiter über längere Zeit nicht konsumierten Urlaub an, entsteht daraus eine offene Verbindlichkeit, die bei Austritt in einer Summe fällig wird. Betriebe, die ihre Mitarbeiter regelmäßig zum Urlaubsverbrauch anhalten und die offenen Urlaubstage in der Personalplanung im Blick behalten, vermeiden, dass diese Position unerwartet die Liquidität belastet. In der laufenden Stundensatzkalkulation wird der bezahlte, aber nicht produktive Urlaubsanteil ohnehin bereits über die produktiven Stunden abgebildet – die Urlaubsersatzleistung selbst ist ein Sonderfall des Austritts, kein laufender Kalkulationsposten.
Vom Bruttolohn zum Kalkulationsaufschlag: ein Rechenbeispiel
Um vom KV-Bruttolohn zu den tatsächlichen Personal-Vollkosten zu gelangen, addieren Sie die laufenden Lohnnebenkosten, die anteiligen Sonderzahlungen und den BV-Beitrag zum Jahresbruttolohn.
| Position | Betrag pro Jahr (Beispiel, Stand 2026) |
|---|---|
| KV-Bruttolohn inkl. Sonderzahlungen (Facharbeiterkraft) | 42.000 € |
| + Lohnnebenkosten gesamt (ca. 40 % Beispiel) | 16.800 € |
| = Personal-Vollkosten pro Jahr | 58.800 € |
(Beispielwerte, Stand 2026. Der exakte Gesamtsatz Ihres Betriebs ergibt sich aus SV-Dienstgeberanteil, DB, DZ, Kommunalsteuer und BV-Beitrag in Ihrer individuellen Lohnverrechnung.)
Diese Personal-Vollkosten – nicht der KV-Bruttolohn – sind die Zahl, die Sie anschließend durch die tatsächlich verrechenbaren Jahresstunden dieses Mitarbeiters teilen, um den Personalkostenanteil je produktiver Stunde zu ermitteln. Erst danach kommen Gemeinkostenzuschlag sowie Wagnis und Gewinn hinzu.
Unterschiede zwischen Beschäftigungsgruppen und Betrieben
Der Lohnnebenkostenaufschlag ist kein fixer, für alle Mitarbeiter gleicher Wert – er hängt von Einstufung, Bundesland und individuellen Nichtanwesenheitszeiten ab. Der DZ variiert je Bundesland um mehrere Zehntelprozentpunkte, weil der Landeskammer-Anteil unterschiedlich hoch ausfällt. Bei Angestellten – etwa in Büro oder Kundendienst – gelten teils andere Sozialversicherungsgrenzen und ein eigener Kollektivvertrag mit abweichender Lohnordnung. Auch der individuelle Krankenstand eines Mitarbeiters beeinflusst indirekt die Kalkulation, weil er die Zahl der tatsächlich produktiven Stunden senkt, ohne die Personalkosten zu reduzieren.
Rechnen Sie deshalb, wo möglich, mit den tatsächlichen Werten Ihres Betriebs statt mit Branchendurchschnitten. Ihre Lohnverrechnung oder Ihr Steuerberater liefert die exakten Prozentsätze für jeden einzelnen Mitarbeiter – die hier dargestellten Werte dienen der Einordnung der Größenordnung, nicht als verbindliche Rechengrundlage für Ihren konkreten Betrieb.
Häufige Fehler bei der Personalkostenkalkulation
Die meisten Fehlkalkulationen bei den Personalkosten entstehen nicht durch falsche Prozentsätze, sondern durch vergessene oder veraltete Positionen. Achten Sie besonders auf:
- Nur mit dem Bruttolohn statt mit den Vollkosten gerechnet – der klassische und teuerste Fehler
- Sonderzahlungen nicht anteilig eingerechnet, wodurch die Kostenbasis in zwei Monaten des Jahres unterschätzt wird
- Veraltete KV-Löhne verwendet, obwohl die Lohnordnung zwischenzeitlich neu verhandelt wurde
- DZ mit dem Bundesanteil statt dem tatsächlichen Landessatz angesetzt
- Kalkulatorischen Unternehmerlohn vergessen, wenn Sie als Inhaber selbst produktiv mitarbeiten
- Urlaubsersatzleistung als laufende Kostenposition missverstanden, obwohl sie erst bei Austritt eines Mitarbeiters mit offenen Urlaubstagen anfällt
Personalkosten laufend aktualisieren
Aktualisieren Sie die Personalkostenrechnung mindestens einmal jährlich, spätestens nach jeder KV-Lohnrunde und nach jeder Anpassung der Sozialversicherungswerte. Ein einmal berechneter Aufschlag, der über mehrere Jahre unverändert in der Angebotskalkulation weiterläuft, unterschätzt die tatsächlichen Kosten zunehmend – insbesondere, weil sowohl die KV-Löhne als auch mehrere Lohnnebenkosten-Komponenten regelmäßig angepasst werden. Wer die Personalkosten sauber und aktuell führt, hat damit die verlässlichste Eingangsgröße für den eigenen Verrechnungssatz.
Häufig gestellte Fragen zu Personalkosten und Lohnnebenkosten
Als grober Rahmen liegen die Lohnnebenkosten – Dienstgeberanteil zur Sozialversicherung, Dienstgeberbeitrag, Zuschlag zum Dienstgeberbeitrag, Kommunalsteuer und BV-Beitrag zusammen mit den anteiligen Sonderzahlungen – häufig bei rund 30 bis 45 Prozent des Bruttolohns. Den exakten Wert für Ihren Betrieb liefert Ihre Lohnverrechnung.
Dazu zählen der Dienstgeberanteil zur Sozialversicherung, der Dienstgeberbeitrag zum Familienlastenausgleichsfonds samt Zuschlag, die Kommunalsteuer sowie der Beitrag zur Mitarbeitervorsorgekasse. Die anteiligen Sonderzahlungen (Urlaubszuschuss, Weihnachtsremuneration) werden meist zusätzlich mitgerechnet, weil sie die jährliche Kostenbasis erhöhen.
Bei der Abfertigung neu zahlt der Dienstgeber laufend 1,53 Prozent des Bruttoentgelts an eine Vorsorgekasse, unabhängig von der Dauer oder Art der Beendigung des Dienstverhältnisses. Beim alten System fiel stattdessen eine einmalige, gestaffelte Abfertigungszahlung bei Beendigung an, für die der Betrieb eine Rückstellung bilden musste.
Bei Beendigung eines Dienstverhältnisses, wenn zu diesem Zeitpunkt noch nicht konsumierte Urlaubstage offen sind. Für das laufende Urlaubsjahr wird der aliquote Anspruch ausbezahlt, nicht verjährte Ansprüche aus Vorjahren in voller Höhe.
Ja. Teilen Sie das Jahresbruttogehalt inklusive Urlaubszuschuss und Weihnachtsremuneration durch zwölf, statt nur den laufenden Monatslohn heranzuziehen. Sonst wird die Kostenbasis in den Auszahlungsmonaten der Sonderzahlungen sprunghaft unterschätzt.
Die Personal-Vollkosten sind eine der Eingangsgrößen für den internen Verrechnungssatz: Sie werden durch die tatsächlich verrechenbaren Jahresstunden geteilt und anschließend um Gemeinkostenzuschlag sowie Wagnis und Gewinn ergänzt.
Der DZ setzt sich aus einem einheitlichen Bundeskammeranteil und einem Landeskammeranteil zusammen, dessen Höhe jedes Bundesland eigenständig festlegt. Betriebe mit mehreren Standorten in verschiedenen Bundesländern rechnen deshalb je Betriebsstätte mit dem dort geltenden Satz.
Als Einzelunternehmer oder Personengesellschafter zahlen Sie sich in der Regel keinen Lohn im arbeitsrechtlichen Sinn und damit auch keine klassischen Lohnnebenkosten. Dennoch gehört ein kalkulatorischer Unternehmerlohn in die Kalkulation, damit die eigene Arbeitszeit nicht faktisch unbezahlt bleibt.
Personalkosten als Basis einer belastbaren Kalkulation nutzen
Eine sauber geführte Personalkostenrechnung ist die verlässlichste Grundlage für jeden Kostenvoranschlag und jeden internen Verrechnungssatz – sie entscheidet mit darüber, ob ein Auftrag am Ende Substanz aufbaut oder abbaut. Halten Sie parallel dazu Ihr Profil im Branchenverzeichnis aktuell, damit Ihr Betrieb für Auftraggeber in der Region auffindbar bleibt und die kalkulierten Stunden auch tatsächlich zum Einsatz kommen.
Quellen
- Wirtschaftskammer Österreich: Lohnnebenkosten für Installations- und Gebäudetechniker:innen
- Wirtschaftskammer Österreich: Kollektivvertrag für Arbeiter:innen in der Installations- und Gebäudetechnik
- Wirtschaftskammer Österreich: Abfertigung neu – Betriebliche Vorsorgekasse
- Wirtschaftskammer Österreich: Urlaubsersatzleistung (arbeitsrechtlich)