Eine Betriebshaftpflichtversicherung deckt für Installateurbetriebe die gesetzliche Schadenersatzpflicht ab, wenn bei der Arbeit Personen verletzt oder fremdes Eigentum beschädigt wird – etwa ein Wasserschaden nach einer undichten Verschraubung oder ein umgestoßenes Kundenmöbel auf der Baustelle. Ohne diese Deckung haftet Ihr Betrieb mit dem eigenen Vermögen, unbegrenzt und ohne betragliche Obergrenze, denn das österreichische Schadenersatzrecht kennt keine automatische Haftungsdeckelung für Unternehmer. Die Kernfrage vorweg beantwortet: Eine Betriebshaftpflicht mit Deckungssummen von mindestens 3 bis 5 Millionen Euro und einer eingeschlossenen Tätigkeitsschadenklausel gilt für Sanitär-, Heizungs- und Klimatechnikbetriebe als praxisüblicher Mindeststandard, weil gerade Arbeiten an fremden Leitungen und Anlagen ein überdurchschnittliches Schadenpotenzial bergen. Betriebe, die ihre Risikoabsicherung im Griff haben, punkten damit auch gegenüber Auftraggebern, die zunehmend nach einem Versicherungsnachweis fragen. Wer zusätzlich professionell auftreten und für Kunden auffindbar sein will, kann sein Profil im Branchenverzeichnis aktualisieren und die eigene Sichtbarkeit erhöhen – Risikomanagement und Marktpräsenz ergänzen sich hier sinnvoll.
Warum die Betriebshaftpflicht für Installateurbetriebe besonders wichtig ist
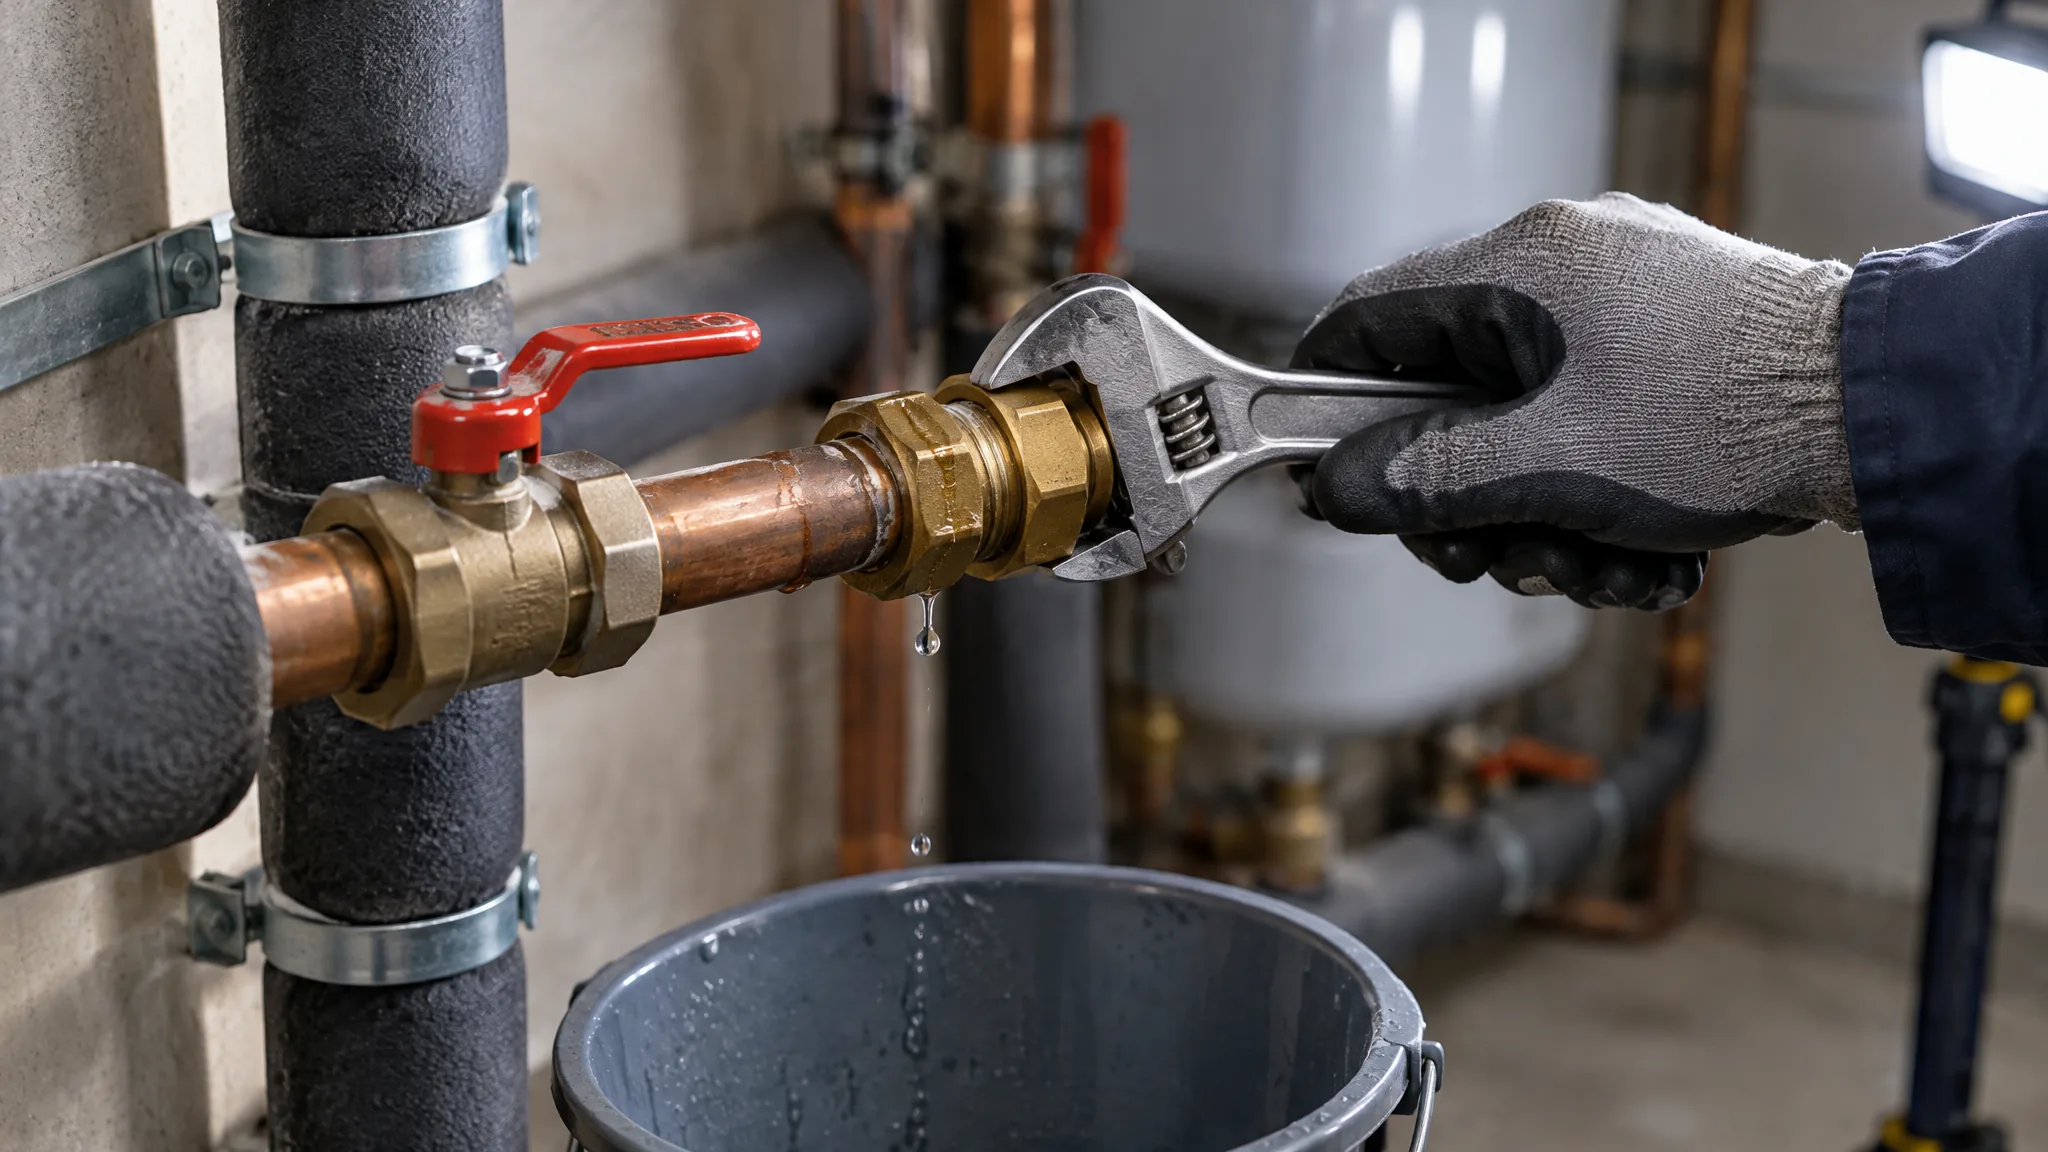
Installateurarbeiten finden fast immer an oder in unmittelbarer Nähe zu fremdem Eigentum statt – das unterscheidet das Gewerbe von vielen anderen Handwerksberufen. Eine geplatzte Verbindung an der Trinkwasserleitung, ein falsch dimensioniertes Sicherheitsventil am Heizkessel oder ein Bohrloch, das eine bestehende Leitung trifft, kann in Minuten einen Sach- oder Wasserschaden im fünf- bis sechsstelligen Bereich auslösen. Kommt es zusätzlich zu einer Personenverletzung, etwa durch eine mangelhaft montierte Gastherme, drohen Ansprüche, die weit über das hinausgehen, was ein Betrieb aus eigenen Mitteln tragen kann.
Rechtlich haftet Ihr Unternehmen nach den allgemeinen Regeln des ABGB für Schäden, die durch Verschulden Ihrer Mitarbeiter oder durch mangelhafte Werkleistung bei Dritten entstehen. Diese Haftung ist grundsätzlich unbeschränkt – es gibt keine gesetzliche Obergrenze, die einen Schaden automatisch kappt. Genau diese Lücke schließt die Betriebshaftpflichtversicherung: Sie übernimmt begründete Schadenersatzansprüche bis zur vereinbarten Deckungssumme und wehrt unbegründete Ansprüche auf eigene Kosten ab (passiver Rechtsschutz).
Was eine Betriebshaftpflicht für Installateure typischerweise abdeckt
Der Kern jeder Betriebshaftpflichtpolizze sind drei Schadenkategorien, die in nahezu jeder Polizze als Grunddeckung enthalten sind:
- Personenschäden: Verletzungen von Kunden, Passanten oder fremden Handwerkern, die durch die betriebliche Tätigkeit verursacht werden.
- Sachschäden: Beschädigung fremden Eigentums, etwa Möbel, Böden, Gebäudeteile oder Nachbarwohnungen bei einem Wasserschaden.
- Vermögensfolgeschäden: finanzielle Schäden, die sich aus einem Personen- oder Sachschaden ergeben, zum Beispiel Betriebsausfall beim Kunden.
Für Installateurbetriebe entscheidend ist darüber hinaus eine Reihe von Zusatzdeckungen, die in der Grundpolizze oft nicht automatisch enthalten sind und separat verhandelt oder eingeschlossen werden müssen:
- Tätigkeitsschadenklausel (Bearbeitungsklausel): deckt Schäden an der Sache, an der gerade gearbeitet wird oder wurde – etwa wenn beim Anschließen einer Heizungsanlage eine bestehende Leitung beschädigt wird. Ohne diese Klausel sind Schäden am unmittelbaren Werkgegenstand regelmäßig ausgeschlossen, was in der Praxis der häufigste Streitpunkt bei Schadenfällen ist.
- Leitungswasserschäden / erweiterte Deckung bei Wasserinstallationen: da Wasserschäden das Hauptrisiko des Gewerbes darstellen, sollte die Polizze diese Schadenart ausdrücklich und nicht nur pauschal über die allgemeine Sachschadendeckung abbilden.
- Deckung für Subunternehmer: wenn Sie Leistungen an andere Betriebe weitergeben, sollte deren Tätigkeit ausdrücklich mitversichert oder deren eigene Haftpflichtdeckung nachweislich geprüft sein.
- Abhandenkommen von Schlüsseln: relevant, wenn Ihr Personal Zugang zu Kundenobjekten hat, etwa bei Wartungsterminen in Abwesenheit des Eigentümers.
- Umwelthaftpflicht / Gewässerschadenhaftpflicht: bei Arbeiten an Heizöltanks oder Anlagen mit wassergefährdenden Stoffen oft eine sinnvolle Ergänzung, da klassische Betriebshaftpflichtpolizzen Umweltschäden häufig ausklammern.
Sie suchen einen Fachbetrieb in Ihrer Nähe?
Kostenlos & unverbindlich — wir vermitteln Ihnen den passenden Fachbetrieb.
Jetzt Experten finden!Deckungssumme: Wie viel Absicherung ist für Installateure sinnvoll
Eine pauschale Deckungssumme von mindestens 3 bis 5 Millionen Euro für Personen- und Sachschäden gilt in der Branche als praxisüblicher Richtwert, Stand 2026. Die Versicherungssumme ist grundsätzlich frei wählbar, ab rund 1 Million Euro aufwärts; bei größeren Auftragsvolumina, gewerblichen Großkunden oder Arbeiten an technisch komplexen Anlagen wie Wärmepumpen oder Solaranlagen wird jedoch häufig eine höhere Summe empfohlen oder vom Auftraggeber sogar vertraglich vorausgesetzt.
Wichtig ist die Unterscheidung zwischen der Gesamtdeckungssumme und den Sublimits für einzelne Schadenarten. Insbesondere für Tätigkeits- und Bearbeitungsschäden setzen Versicherer häufig niedrigere Teildeckungssummen an, üblich sind hier Werte ab rund 1 Million Euro je Schadenfall. Prüfen Sie deshalb nicht nur die Hauptsumme auf der Polizzenübersicht, sondern gezielt die Sublimits für die für Ihr Gewerbe relevanten Schadenarten.
Jahresüberschadensumme und Selbstbehalt
Neben der Summe je Schadenfall begrenzen viele Polizzen zusätzlich die Jahresüberschadensumme – die maximale Auszahlung über alle Schadenfälle eines Versicherungsjahres. Bei Betrieben mit vielen kleineren Wasserschadensfällen kann diese Grenze relevanter sein als die Einzelfallsumme. Ein Selbstbehalt pro Schadenfall (üblich sind mehrere hundert Euro) senkt die Prämie, verlagert aber Bagatellschäden auf den Betrieb selbst – das ist bei der Kalkulation gegeneinander abzuwägen.
Kosten der Betriebshaftpflicht für Installateurbetriebe
Die Jahresprämie richtet sich vor allem nach Umsatz, Mitarbeiterzahl, Tätigkeitsspektrum und gewählter Deckungssumme. Für einen kleineren Installateurbetrieb mit wenigen Mitarbeitern liegen die Prämien nach aktueller Marktbeobachtung häufig im Bereich von rund 300 bis 1.000 Euro pro Jahr, Stand 2026; größere Betriebe mit mehreren Montageteams, hohem Umsatz oder erweiterten Zusatzdeckungen wie Umwelthaftpflicht zahlen entsprechend mehr. Diese Werte sind Richtwerte – die tatsächliche Prämie ergibt sich immer aus einer individuellen Risikoprüfung durch den Versicherer oder Makler.
Kalkulationsfaktoren, die die Prämie beeinflussen, sind im Einzelnen:
- Jahresumsatz und Lohnsumme des Betriebs
- Anzahl der Mitarbeiter, insbesondere im Außendienst
- Anteil risikoreicher Tätigkeiten (z. B. Arbeiten an Gas- oder Trinkwasserleitungen, Höhenarbeiten)
- gewählte Deckungssumme und eingeschlossene Zusatzklauseln
- bisherige Schadenhistorie des Betriebs
- Selbstbehalt
Betriebshaftpflicht und Gewährleistung: zwei unterschiedliche Absicherungen
Die Betriebshaftpflicht ersetzt keine Gewährleistung und keine Rügeobliegenheit – die drei Themen greifen an unterschiedlichen Stellen. Die Betriebshaftpflicht springt ein, wenn durch eine Handlung oder Unterlassung ein Schaden an fremdem Eigentum oder an einer Person entsteht. Die Gewährleistung betrifft dagegen die Frage, ob Ihre eigene Werkleistung mangelfrei erbracht wurde, unabhängig davon, ob dabei ein zusätzlicher Schaden entstanden ist.
Ein verwandtes Thema ist die Rügeobliegenheit nach § 377 UGB, die im Wareneinkauf zwischen Unternehmern greift: Wer Material fehlerhaft einkauft und den Mangel nicht rechtzeitig gegenüber dem Lieferanten rügt, verliert seine Ansprüche gegen den Vorlieferanten – unabhängig davon, ob eine Betriebshaftpflicht besteht. Beide Themen ergänzen die Betriebshaftpflicht zu einem vollständigen Absicherungs- und Risikobild, werden hier aber nicht im Detail wiederholt.
Ausschlüsse und typische Fallstricke in der Praxis
Nicht jeder Schaden ist automatisch gedeckt – die häufigsten Stolpersteine in der Praxis betreffen Grenzfälle, die Betriebe erst im Schadenfall bemerken:
- Vorsätzlich herbeigeführte Schäden sind grundsätzlich ausgeschlossen; das betrifft in der Praxis vor allem grob fahrlässiges Verhalten, das versicherungsrechtlich streng geprüft wird.
- Reine Vermögensschäden ohne Personen- oder Sachschaden (z. B. entgangener Gewinn eines Kunden ohne physischen Schaden) sind in der Betriebshaftpflicht regelmäßig nicht oder nur eingeschränkt mitversichert – dafür existiert die separate Vermögensschadenhaftpflicht.
- Schäden am eigenen Werk ohne Tätigkeitsschadenklausel: Wird die Klausel nicht eingeschlossen, bleibt der Betrieb bei Schäden am unmittelbaren Bearbeitungsgegenstand auf den Kosten sitzen.
- Schäden durch nicht gemeldete Subunternehmer: Wird ein Auftrag ohne Rücksprache mit dem Versicherer an Dritte weitergegeben, kann das die Deckung gefährden.
- Fehlende Aktualisierung bei Betriebserweiterung: Nimmt der Betrieb neue Tätigkeitsfelder auf, etwa Wärmepumpeninstallation oder PV-nahe Elektroarbeiten, ohne dies dem Versicherer zu melden, kann die neue Tätigkeit außerhalb der bestehenden Deckung liegen.
Praxistipp: Lassen Sie die Polizze bei jeder wesentlichen Betriebsänderung – neuer Mitarbeiter, neues Tätigkeitsfeld, deutlich gestiegener Umsatz – von einem Versicherungsmakler auf Aktualität prüfen. Eine Betriebshaftpflicht, die auf dem Stand der Betriebsgründung stehen geblieben ist, deckt im Ernstfall oft nicht mehr das tatsächliche Risiko ab.
Meldepflichten im Schadenfall
Ein Schaden ist dem Versicherer unverzüglich zu melden, unabhängig davon, ob der Betrieb selbst von einem Verschulden ausgeht. Für die Praxis empfiehlt sich ein fester Ablauf:
- Schaden möglichst schnell und lückenlos dokumentieren (Fotos, Zeitpunkt, betroffene Anlage, Zeugen).
- Versicherer und, sofern relevant, den Makler zeitnah informieren – auch bei zunächst unklarer Schadenhöhe.
- Keine eigenmächtigen Zusagen zur Schadensregulierung gegenüber dem Geschädigten treffen, bevor der Versicherer eingebunden ist; das kann die Deckung gefährden.
- Bei Personenschäden zusätzlich prüfen, ob eine Meldung an die zuständige Behörde erforderlich ist.
Der Versicherer prüft anschließend, ob ein gedeckter Schadenfall vorliegt, reguliert begründete Ansprüche bis zur Deckungssumme und wehrt unbegründete Forderungen ab. Diese Abwehrfunktion ist ein oft unterschätzter Teil der Leistung – gerade bei überhöhten oder unberechtigten Forderungen erspart sie dem Betrieb Zeit und Anwaltskosten.
Betriebshaftpflicht im Vergleich zu weiteren Betriebsversicherungen
Die folgende Übersicht ordnet die Betriebshaftpflicht gegenüber verwandten, aber eigenständigen Versicherungsarten ein, die im Installateurbetrieb ebenfalls relevant sein können:
| Versicherungsart | Deckt ab | Typische Relevanz für Installateure |
|---|---|---|
| Betriebshaftpflicht | Schäden an Dritten (Personen, Sachen, Folgeschäden) | Grunddeckung, praktisch immer erforderlich |
| Vermögensschadenhaftpflicht | reine Vermögensschäden ohne Personen-/Sachschaden | relevant bei Planungs- und Beratungsleistungen |
| Betriebsunterbrechungsversicherung | eigener Ertragsausfall nach Schadenereignis | ergänzend bei hoher Fixkostenbelastung |
| Werkzeug- und Maschinenversicherung | Diebstahl/Beschädigung eigener Geräte | ergänzend, kein Ersatz für Haftpflicht |
| Rechtsschutzversicherung | eigene Rechtsdurchsetzung/-verteidigung | ergänzend, deckt andere Streitfälle als die Haftpflicht |
Häufige Fragen zur Betriebshaftpflichtversicherung für Installateure
Eine allgemeine gesetzliche Pflicht besteht nicht. In der Praxis verlangen jedoch viele Auftraggeber, insbesondere gewerbliche Bauträger und öffentliche Auftraggeber, einen Versicherungsnachweis als Vertrags- oder Ausschreibungsvoraussetzung.
Die Betriebshaftpflicht deckt grundsätzlich Schäden an fremdem Eigentum und an Personen. Die Tätigkeitsschadenklausel ist eine Zusatzdeckung, die speziell Schäden an der Sache abdeckt, an der gerade gearbeitet wird – ohne diese Klausel bleiben solche Schäden häufig ausgeschlossen.
Als praxisüblicher Richtwert gelten mindestens 3 bis 5 Millionen Euro für Personen- und Sachschäden, Stand 2026. Bei größeren Auftragsvolumina oder komplexen Anlagen kann eine höhere Summe sinnvoll oder vom Auftraggeber gefordert sein.
Die Jahresprämie liegt bei kleineren Betrieben häufig im Bereich von rund 300 bis 1.000 Euro, Stand 2026, abhängig von Umsatz, Mitarbeiterzahl, Tätigkeitsspektrum und gewählten Zusatzdeckungen. Eine verbindliche Einschätzung liefert nur ein individuelles Angebot.
Nur, wenn die Tätigkeit der Subunternehmer im Vertrag ausdrücklich mitversichert ist oder deren eigene Haftpflichtdeckung nachweislich geprüft wurde. Eine unangemeldete Weitergabe von Aufträgen kann die Deckung gefährden.
Ja. Nimmt der Betrieb neue Leistungen auf, ohne dies dem Versicherer zu melden, kann die neue Tätigkeit außerhalb der bestehenden Deckung liegen. Eine regelmäßige Prüfung der Polizze bei Betriebsänderungen ist deshalb sinnvoll.
Verspätete oder unvollständige Meldungen können die Regulierung verzögern und im Einzelfall die Deckung gefährden. Melden Sie Schäden deshalb unverzüglich und dokumentieren Sie den Sachverhalt lückenlos.
Nein. Die Betriebshaftpflicht deckt Schäden an Dritten ab, die Gewährleistung betrifft die Mangelfreiheit der eigenen Werkleistung. Beide Absicherungen bestehen unabhängig voneinander und schließen sich nicht gegenseitig ein.
Absicherung und Sichtbarkeit als zwei Seiten der Professionalität
Eine durchdachte Betriebshaftpflicht schützt Ihren Betrieb vor existenzbedrohenden Schadenersatzforderungen und schafft gegenüber Auftraggebern Vertrauen in Ihre Professionalität. Ergänzen Sie diese Absicherung um sichtbare Präsenz in Ihrer Region, indem Sie Ihr Profil im Branchenverzeichnis aktualisieren und sich als verlässlicher Installateurbetrieb positionieren. Hinweis: Dieser Beitrag gibt einen allgemeinen Überblick über Deckungsinhalte und Praxisfragen der Betriebshaftpflichtversicherung und ersetzt keine individuelle Versicherungsberatung. Welche Deckungssumme, welche Zusatzklauseln und welcher Selbstbehalt für Ihren konkreten Betrieb angemessen sind, sollten Sie mit einem Versicherungsmakler oder direkt mit dem Versicherer abklären.